Rynki i inwestycje
Anatomia przełomu w Bayerze: Jak wygrana w sądzie otwiera drogę do +40% rajdu na akcjach
Przez sześć lat Wall Street traktowało Bayera jak trędowatego, wieszając na nim psy za przejęcie Monsanto. Dzisiaj karty zostały przetasowane. Jeden kluczowy wyrok federalny podcina skrzydła amerykańskiej machinie odszkodowawczej i stawia pod znakiem zapytania ponad 60 000 toczących się pozwów. Kto w listopadzie 2026 roku rozumie prawo i bilans zamiast czytać paniczne nagłówki, ten widzi przed sobą podręcznikowy asymetryczny zakład rynkowy.
1. Gdy ulica widzi toksyczne odpady, ja liczę dyskonto prawne
Spójrzmy prawdzie w oczy: zakup Monsanto w 2018 roku za 63 miliardy dolarów przeszedł do historii jako jedna z najbardziej katastrofalnych fuzji w dziejach europejskiego kapitalizmu. Niemiecki gigant farmaceutyczno-chemiczny z Leverkusen wziął na klatę nie tylko światowego lidera nasion i chemii rolnej, ale przede wszystkim worek bez dna w postaci amerykańskich kancelarii odszkodowawczych (mass-tort lawyers).
Przez lata scenariusz był zawsze ten sam: lokalna ława przysięgłych w USA przyznawała astronomiczne, idące w setki milionów dolarów odszkodowania rolnikom i ogrodnikom cierpiącym na chłoniaka nieziarniczego (NHL), zarzucając producentowi herbicydu Roundup, że „nie ostrzegał o rakotwórczości glifosatu”. Bayer wypłacił już ponad 10 miliardów dolarów w ugodach, a nad spółką wciąż wisiało widmo kolejnych ponad 60 000 otwartych spraw.
Efekt giełdowy? Totalna rzeź wyceny. Inwestorzy instytucjonalni wycenili spółkę tak, jakby jej dział rolny (Crop Science) miał ujemną wartość, a gigantyczny pion farmaceutyczny i konsumencki (Consumer Health) były obciążone hipoteką przymusową.
I właśnie w tym punkcie maksymalnego pesymizmu nastąpiło trzęsienie ziemi.
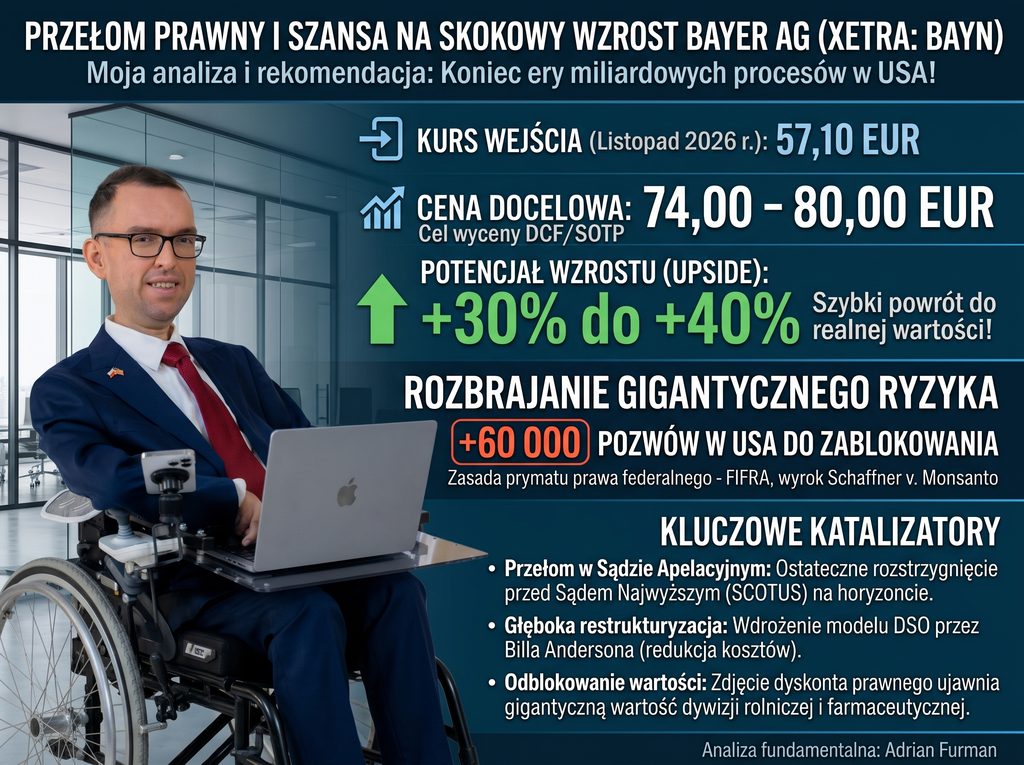
2. Prawny nokaut: Schaffner v. Monsanto i prymat prawa federalnego
Co tak naprawdę wydarzyło się na amerykańskiej wokandzie? Klucz do zrozumienia potencjału odbicia leży w przełomowym orzeczeniu 3. Federalnego Sądu Apelacyjnego USA w głośnej sprawie Schaffner v. Monsanto.
Amerykańscy prawnicy powodów oparli swój gigantyczny biznes na jednym prostym zarzucie prawa stanowego: „Bayer nie umieścił na butelce ostrzeżenia o ryzyku nowotworowym” (failure to warn). Problem w tym, że prawo w Stanach Zjednoczonych ma swoją hierarchię:
- EPA i prawo federalne (FIFRA): Federalna Agencja Ochrony Środowiska (EPA) od dekad konsekwentnie bada glifosat i klasyfikuje go jako substancję niestwarzającą ryzyka kancerogennego przy prawidłowym stosowaniu. Co więcej – EPA wprost zabraniała umieszczania na etykiecie Roundupu ostrzeżeń o raku, uznając je za wprowadzające konsumenta w błąd.
- Prymat federalny (Federal Preemption): 3. Sąd Apelacyjny orzekł to, przed czym prawnicy powodów uciekali przez lata: prawo federalne stoi ponad prawem stanowym. Skoro federalna ustawa FIFRA nakazuje określone etykietowanie, a federalny regulator (EPA) zabrania ostrzeżeń o rakotwórczości, poszczególne stany (np. Kalifornia czy Pensylwania) nie mogą karać spółki za brak takiego ostrzeżenia.
Co to oznacza dla ponad 60 000 pozwów?
To nie jest zwykła, pojedyncza wygrana w procesie. To wybicie fundamentu z całej konstrukcji prawnej przeciwnika.
- Orzeczenie to stworzyło bezpośredni konflikt prawny (Circuit Split) z wcześniejszymi, niekorzystnymi dla spółki wyrokami 9. i 11. Okręgu.
- Taka rozbieżność to autostrada do Sądu Najwyższego USA (SCOTUS).
- Jeśli Sąd Najwyższy potwierdzi doktrynę prymatu federalnego, ponad 60 000 pozwów opartych na zarzucie „braku ostrzeżenia” może z dnia na dzień trafić do kosza.
- Nawet zanim SCOTUS wyda ostateczny werdykt, pozycja negocjacyjna Bayera wzrosła o 180 stopni. Kancelarie reprezentujące powodów doskonale wiedzą, że przeciąganie struny grozi im pozostaniem z pustymi rękami, co radykalnie zbija oczekiwania ugodowe z kwot rzędu kilkunastu miliardów do ułamka tej wartości.
3. Ukryta wartość w Leverkusen: Czego rynek nie doliczył?
Dopóki nad spółką wisiała groźba niepoliczalnych odszkodowań, fundusze z Wall Street i Frankfurtu stosowały wobec Bayera gigantyczne „dyskonto strachu”.
Rzućmy okiem na twarde liczby przy kursie otwarcia 57,10 EUR (listopad 2026 r.) i kapitalizacji rzędu ~55,9 mld EUR:
| Segment operacyjny | Co wnosi do spółki? | Rynkowa wartość odtworzeniowa (SOTP) |
| Crop Science (Agro) | Światowy lider nasion i ochrony roślin. Zdejmowane ryzyko glifosatu. | ~32 – 36 mld EUR |
| Pharmaceuticals (Leki) | Leki kardiologiczne, onkologia, platforma komórkowa i genowa. | ~38 – 42 mld EUR |
| Consumer Health (OTC) | Legendarne marki: Aspirin, Bepanthen, Claritin. Stabilny strumień gotówki. | ~14 – 16 mld EUR |
| Dług netto (z uwzględnieniem redukcji) | Systematycznie spłacany dzięki FCF i dyscyplinie kosztowej. | – ~28 mld EUR |
| ŁĄCZNA WARTOŚĆ GODZIWA BIZNESU (SOTP): | Suma części po odliczeniu zadłużenia: | 76 – 82 mld EUR |
Przy obecnej kapitalizacji poniżej 56 mld EUR inwestor kupuje potężną, globalną machinę generującą gotówkę za ułamek jej realnej wartości biznesowej.
Dodajmy do tego operacyjną rewolucję Billa Andersona: wdrożenie modelu DSO (Dynamic Shared Ownership). Bayer wyciął zbędne szczeble średniego zarządzania, redukuje biurokrację i oszczędza setki milionów euro rocznie w samej strukturze operacyjnej.
4. Potencjał wzrostu: Od wyceny do twardego ROI
W mojej analizie fundamentalnej dla Bayer AG (XETRA: BAYN) połączona wycena metodą zdyskontowanych przepływów pieniężnych (DCF) oraz sumy części (SOTP) daje jednoznaczny przedział ceny godziwej: 74,00 – 80,00 EUR.
Policzmy twardy zwrot z kapitału:
- Kurs bazowy (Listopad 2026 r.):
57,10 EUR - Konserwatywny cel wyceny:
74,00 EURczyli +29,6% zysku - Optymistyczny cel wyceny (zdjęcie nawisu prawnego):
80,00 EURczyli +40,1% zysku
   Wycena rynkowa a wartość godziwa Bayer AG:

   Bieżący kurs (Listopad 2026): [ 57,10 EUR ]
                                      │
                                      ▼  (+29,6%)
   Konserwatywna wycena DCF:    [ 74,00 EUR ]
                                      │
                                      ▼  (+40,1%)
   Docelowa wartość SOTP:       [ 80,00 EUR ]
Co więcej, Bayer na tych poziomach generuje stabilną rentowność gotówkową. To nie jest napompowany startup technologiczny, który musi modlić się o kolejną rundę finansowania, tylko przemysłowy konglomerat generujący miliardowe wolne przepływy pieniężne (FCF), które w miarę topnienia rezerw procesowych będą mogły wreszcie popłynąć na redukcję zadłużenia oraz skup akcji własnych.
5. Lekcja dla inwestora: Asymetria zysku do ryzyka
Najlepsze okazje inwestycyjne w historii rynków kapitałowych nie pojawiały się wtedy, gdy wszystko było różowe, a analitycy prześcigali się w podnoszeniu prognoz. Największe fortuny buduje się na asymetrii: kupując spółkę zdeptaną przez emocjonalny rynek w momencie, gdy fundamentalna przyczyna jej zjazdu zaczyna bezpowrotnie wygasać.
W przypadku Bayera ryzyko prawne było jak betonowy blok przywiązany do nóg pływaka. Orzeczenie w 3. Okręgu właśnie ten blok odcięło.
Kiedy Sąd Najwyższy postawi kropkę nad „i”, a kolejne tysiące pozwów znikną z wokand, akcje Bayera nie będą już czekać na spóźnialskich przy cenie 57 EUR. Rynek zareaguje błyskawicznym reratingiem – i jak zwykle nagrodzi tych, którzy potrafili połączyć logikę prawną z chłodnym rachunkiem zysków i strat.
Materiał ma charakter informacyjny i edukacyjny. Nie stanowi rekomendacji inwestycyjnej ani oferty w rozumieniu przepisów prawa.