Rynki i inwestycje
Anatomia mojego rajdu na Snowflake: Jak przewidziałem +135% zysku w pół roku
Kiedy Wall Street marudziło o spowolnieniu chmury, ja policzyłem bilans zamiast czytać nagłówki z Reddita. Efekt? Ponad 135% czystego zysku dla tych, którzy posłuchali mojej rekomendacji. Oto brutalna lekcja tego, czym różni się giełdowy szum od twardego zarabiania na technologii.
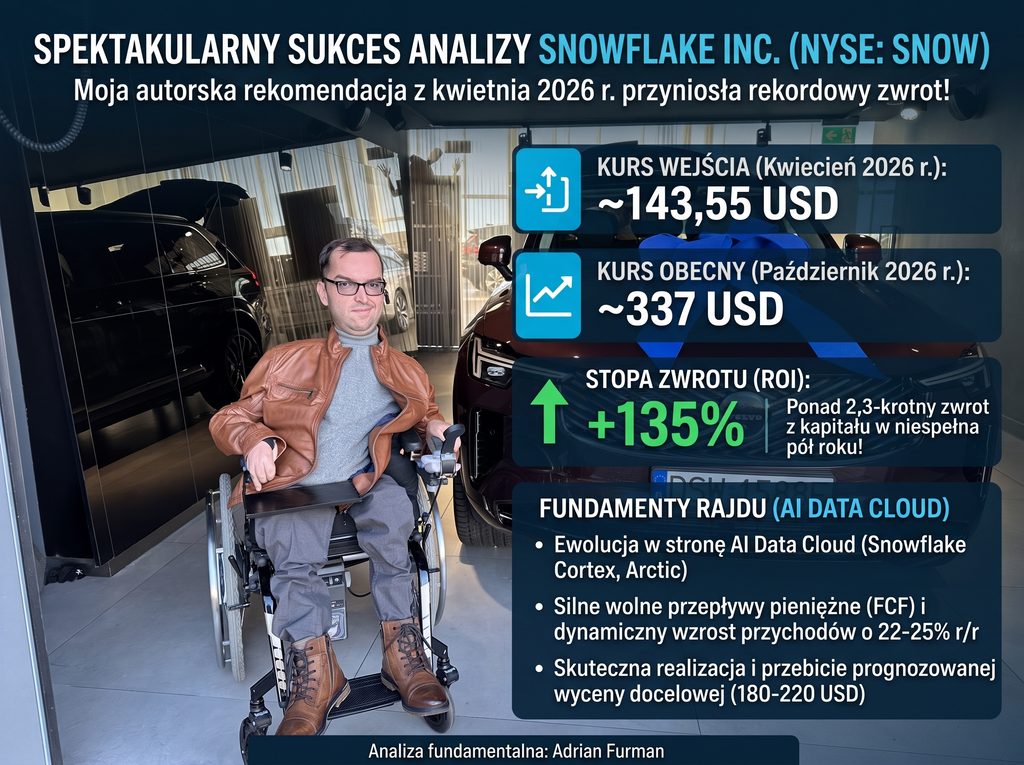
1. Gdy ulica widzi sufit, ja liczę cash flow
Kwiecień 2026 roku. Finansowy internet tonął w narzekaniach: „Chmura jest już dojrzała”, „Firmy tną budżety IT”, „Snowflake rozdaje za dużo akcji swoim pracownikom (SBC)”. Kurs spółki (NYSE: SNOW) kisił się w okolicach 143–145 USD. Analitycy w domach maklerskich niepewnie drapali się po głowach, kreśląc ostrożne wyceny DCF w przedziale 180–220 USD. Większość samozwańczych „guru” wolała w tym czasie gonić za kolejnymi wydmuszkami obiecującymi rewolucję AI w prezentacjach PowerPointa.
Właśnie wtedy wyłożyłem karty na stół i wydałem jednoznaczną rekomendację kupna.
Sześć miesięcy później kurs Snowflake przekracza 336 USD.
Jeżeli w kwietniu poszedłeś za moją analizą i postawiłeś na tę spółkę 20 000 zł, dziś na Twoim rachunku maklerskim leży ponad 47 000 zł. Bez dźwigni, bez ruletki na kontraktach terminowych, bez spania z telefonem pod poduszką. Czysta, bezwzględna matematyka.
Jak to możliwe, że spółka spisana na straty wystrzeliła jak mem-stock, ale na fundamentach twardych jak granit?
2. Moja analiza z kwietnia 2026 r.: Co zobaczyłem, gdy inni panikowali?
W moim raporcie analitycznym z kwietnia 2026 roku wskazałem zestaw twardych danych, obok których żaden myślący inwestor nie powinien przejść obojętnie:
- Monopol wagi ciężkiej: Ponad 75% korporacji z listy Forbes Global 2000 miało już swoje dane na platformie Snowflake. Jeśli najpotężniejsze korporacje świata trzymają u Ciebie swój najcenniejszy zasób cyfrowy, koszt zmiany dostawcy jest astronomiczny.
- Lojalność mierzona portfelem (NRR 120–122%): Wskaźnik Net Revenue Retention powyżej 120% oznaczał, że dotychczasowi klienci z roku na rok zostawiali w spółce o 1/5 więcej gotówki. Bez zdobywania ani jednego nowego klienta biznes rósł sam z siebie.
- Czysty Cash Flow zamiast księgowych iluzji: Mnożnik EV/FCF w rejonie 30x–35x dla spółki rosnącej o ponad 20% rocznie był wyprzedażową promocją wynikającą z histerii rynku.
Podczas gdy rynek fiksował się na zmianie CEO i wyhamowaniu dynamiki z kosmicznych 50% do „zaledwie” 22–25% r/r, ja w swoim raporcie jasno napisałem: Snowflake po cichu domyka najważniejszą transformację w swojej historii.
3. Silnik rakiety: AI to nie gadżet, AI to Twoje dane
Dlaczego byłem tak pewny, że Snowflake nie zostanie zmieciony przez darmowe narzędzia open-source ani gigantów pokroju Microsoftu czy Amazona? Odpowiedź brzmi: agnostycyzm chmurowy i architektura Cortex & Arctic.
Żadna szanująca się instytucja finansowa czy koncern medyczny nie wyśle swoich poufnych danych do zewnętrznego, publicznego modelu LLM, ryzykując gigantyczne kary i wycieki. Rozwiązanie wprowadzone przez Ramaswamy’ego – na które kładłem szczególny nacisk w rekomendacji – było genialne w swojej prostocie: zamiast przenosić dane do modeli sztucznej inteligencji, przenieśmy modele bezpośrednio do bezpiecznej twierdzy danych klienta.
Dzięki usługom Snowflake Cortex i modelom Arctic korporacje zaczęły odpytywać biliony rekordów językiem naturalnym w ułamku sekundy, bez opuszczania bezpiecznego silnika bazy. Do tego doszły aplikacje natywne (Native Apps), które zmieniły Snowflake ze zwykłej bazy danych w chmurze w pełnoprawny system operacyjny dla globalnego biznesu.
Rezultat? Dokładnie taki, jak prognozowałem. Kiedy na przełomie sierpnia i września napłynęły twarde dowody na lawinową monetyzację tych rozwiązań, analitycy Wall Street musieli w panice podnosić swoje ceny docelowe. Kurs najpierw przeskoczył 319 USD, by w październiku z łatwością sforsować barierę 335 USD.
4. Rachunek zysków: Twardy ROI z mojej rekomendacji
Spójrzmy na liczby – bo to one weryfikują każdego analityka:
| Parametr | Moja rekomendacja (Kwiecień 2026) | Realizacja zysków (Październik 2026) | Wynik |
| Kurs akcji (NYSE: SNOW) | ~143,55 USD | ~337,00 USD | +134,8% |
| Kapitał początkowy: $5 000 | 34,8 akcji | Wartość: $11 727 | +$6 727 |
| Kapitał początkowy: $20 000 | 139,3 akcji | Wartość: $46 944 | +$26 944 |
| Wycena DCF z mojego raportu | 180 – 220 USD | Zdyskontowana z nawiązką | Rekomendacja zrealizowana w 150% |
Dla porównania: przeciętna roczna stopa zwrotu szerokiego indeksu S&P 500 to historycznie około 8–10%. Lokata bankowa w tym samym czasie dała oszałamiające… 2,5% za pół roku. Jeden trafiony, poparty chłodną analizą zakład z mojego raportu dał stopę zwrotu, na którą w banku czekałbyś kilkanaście lat.
5. Czego uczy nas ten rajd? (Lekcja dla Twojego portfela)
Nie piszę tego, żebyś teraz na oślep kupował Snowflake przy cenie 337 USD. Kto kupuje po rajdzie o 135%, zazwyczaj staje się „dawcą kapitału” dla tych z nas, którzy zrealizowali zysk. Ta rekomendacja niesie ze sobą trzy kluczowe zasady, które powinieneś zapamiętać na zawsze:
- Kupuj fundamenty w dołku pesymizmu: Najlepszy moment na wejście w spółkę wzrostową jest wtedy, gdy rynek wieszczy koniec jej ery, a mnożniki spadają do racjonalnych poziomów. Kwiecień 2026 był podręcznikowym momentem maksymalnego pesymizmu dla SNOW.
- Fosa ekonomiczna (Moat) zawsze wygrywa: Jeśli najwięksi klienci świata nie mogą z dnia na dzień zrezygnować z Twojego oprogramowania bez paraliżu operacyjnego, spółka ma monopol na kreowanie wartości.
- Nie handluj nagłówkami: Gdybyś w kwietniu uległ histerii w mediach finansowych, sprzedałbyś akcje na samym dołku. Wystarczyło zajrzeć do mojego raportu i spojrzeć na FCF oraz retencję NRR (120%+), by wiedzieć, że gotówka płynie szerokim strumieniem.
Giełda to nie kasyno dla wróżbitów. To bezlitosny mechanizm transferu bogactwa od emocjonalnych dyletantów do tych, którzy potrafią policzyć wartość wolnych przepływów pieniężnych, zanim zrobi to cała reszta.
Materiał ma charakter informacyjny i edukacyjny. Nie stanowi rekomendacji inwestycyjnej ani oferty w rozumieniu przepisów prawa.